Wettsteuer 5,3 Prozent beim Boxen Wetten: Was Sportwetter in Deutschland wissen müssen
 Available in US
Inhaltsverzeichnis
- Was die Wettsteuer ist und seit wann sie für Sportwetten in Deutschland gilt
- Warum fällt die Wettsteuer auf den Einsatz und nicht auf den Gewinn an?
- Wer trägt die Wettsteuer – Buchmacher oder Wettkunde?
- Rechenbeispiele zur Wettsteuer bei typischen Boxwetten
- 3 Strategien zur Minimierung der Steuerbelastung beim Boxwetten
Was die Wettsteuer ist und seit wann sie für Sportwetten in Deutschland gilt
Wer in Deutschland auf Boxkämpfe wettet, zahlt jedes Mal mit – unabhängig vom Ergebnis. Die Wettsteuer ist eine der am häufigsten missverstandenen Regelungen im deutschen Sportwettenmarkt, und das kostet Wettkunden regelmäßig bares Geld.
Die Wettsteuer auf Sportwetten in Deutschland wurde mit dem Rennwett- und Lotteriegesetz eingeführt und gilt für alle lizenzierten Anbieter. Der aktuelle Steuersatz von 5,3 Prozent gilt für Sportwetten bei lizenzierten Online-Anbietern in Deutschland. Steuer- und Abgabeneinnahmen aus dem deutschen Glücksspielsektor lagen 2024 laut GGL Tätigkeitsbericht bei insgesamt 7 Milliarden Euro (Quelle: GGL Tätigkeitsbericht 2024, berichtet via de.lcb.org). Die Wettsteuer ist ein wesentlicher Bestandteil dieser Einnahmen und finanziert unter anderem Spielerschutzmaßnahmen sowie die Regulierungstätigkeit der GGL.
Für Boxwetter bedeutet das: Jede Wette, die du bei einem deutschen lizenzierten Buchmacher platzierst – egal ob Siegwette, Rundenwette oder Method-of-Victory-Wette – unterliegt dieser Steuer. Kein Wetten ohne Steuer bei legalen Anbietern.
Warum fällt die Wettsteuer auf den Einsatz und nicht auf den Gewinn an?
Hier liegt der häufigste Irrtum: Viele Sportwetter glauben, die Steuer wird erst im Gewinnfall fällig – wie eine Kapitalertragsteuer. Das ist falsch und führt zu systematisch falschen Erwartungen an die Nettorendite.
In Deutschland beträgt die Wettsteuer 5,3 Prozent auf den Sportwetten-Einsatz (Quelle: GlüStV 2021 / wettenaufboxen-de.com). Sie entsteht mit der Platzierung der Wette – nicht mit dem Ergebnis. Wer also 100 Euro auf einen Boxkampf setzt und verliert, hat dennoch Wettsteuer verursacht. Wer 100 Euro setzt und gewinnt, zahlt ebenfalls auf denselben Einsatz. Die Steuer ist einsatzbasiert, nicht gewinnbasiert. Das ist ein struktureller Unterschied zur Kapitalertragsteuer auf Investmentgewinne und ein häufiger Verständnisfehler.
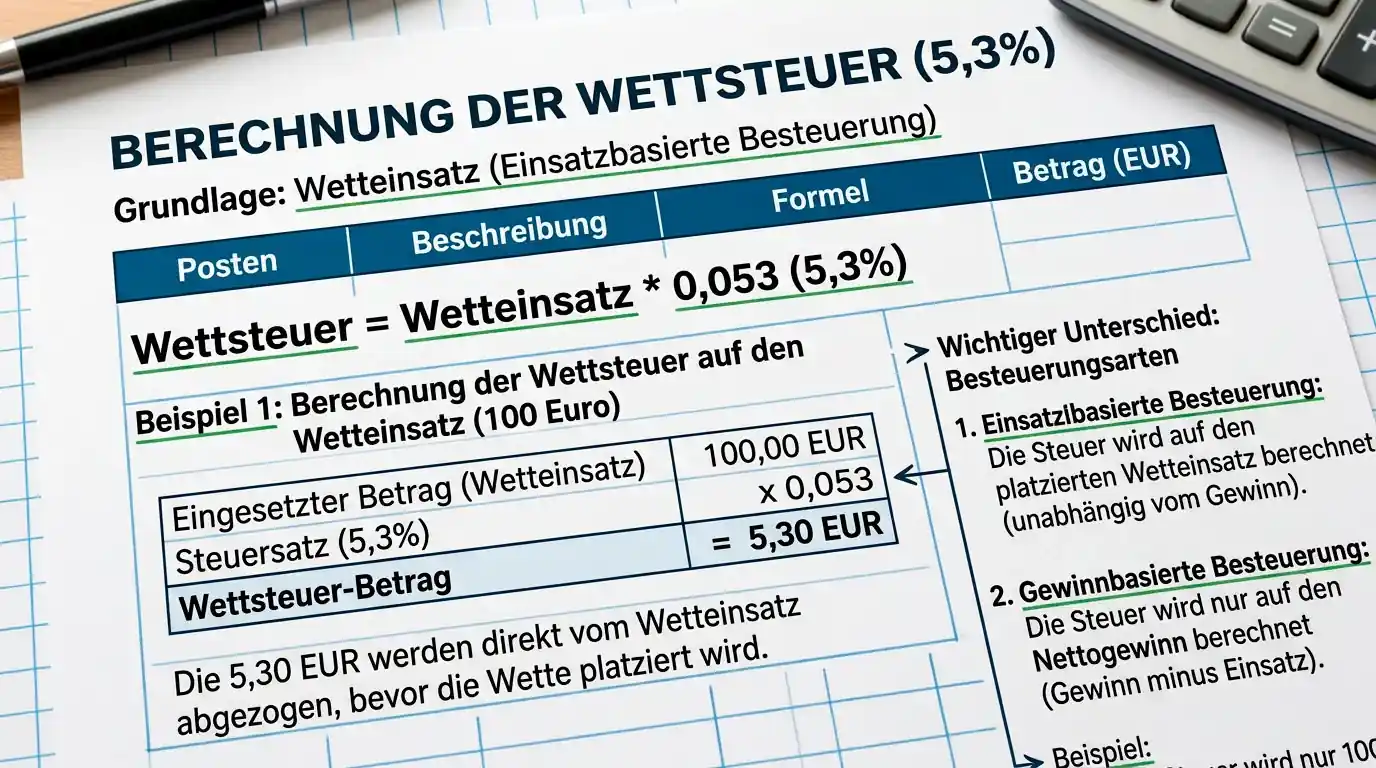
Der Grund für diese Konstruktion liegt in der Steuererhebungstechnik: Eine einsatzbasierte Steuer ist für Buchmacher einfacher zu erheben und prüfen als eine gewinnbasierte – sie greift unabhängig vom Kampfausgang und ist für den Fiskus kalkulierbar. Für den Wettkunden bedeutet das: Auch eine Wette mit negativem Ausgang hat Steuerkosten erzeugt.
Wer trägt die Wettsteuer – Buchmacher oder Wettkunde?
Die gesetzliche Steuerschuldnerin ist in Deutschland die Buchmacherin beziehungsweise der Buchmacher – also der lizenzierte Anbieter. Wirtschaftlich sieht die Realität jedoch oft anders aus.
Viele Anbieter geben die Wettsteuer in Form einer reduzierten Nettoquote an den Kunden weiter: Die angezeigte Quote ist bereits um die Steuer bereinigt, der Kurs spiegelt also schon die 5,3% wider. Andere Anbieter ziehen die Steuer explizit vom Einsatz ab: Bei einem Einsatz von 100 Euro werden nur 94,70 Euro als tatsächlicher Wetteinsatz gewertet (100 minus 5,30 Euro Steueranteil). Wieder andere absorbieren die Steuer intern und zeigen die ungeminderte Rohquote – was für den Kunden vorteilhafter ist, aber selten.
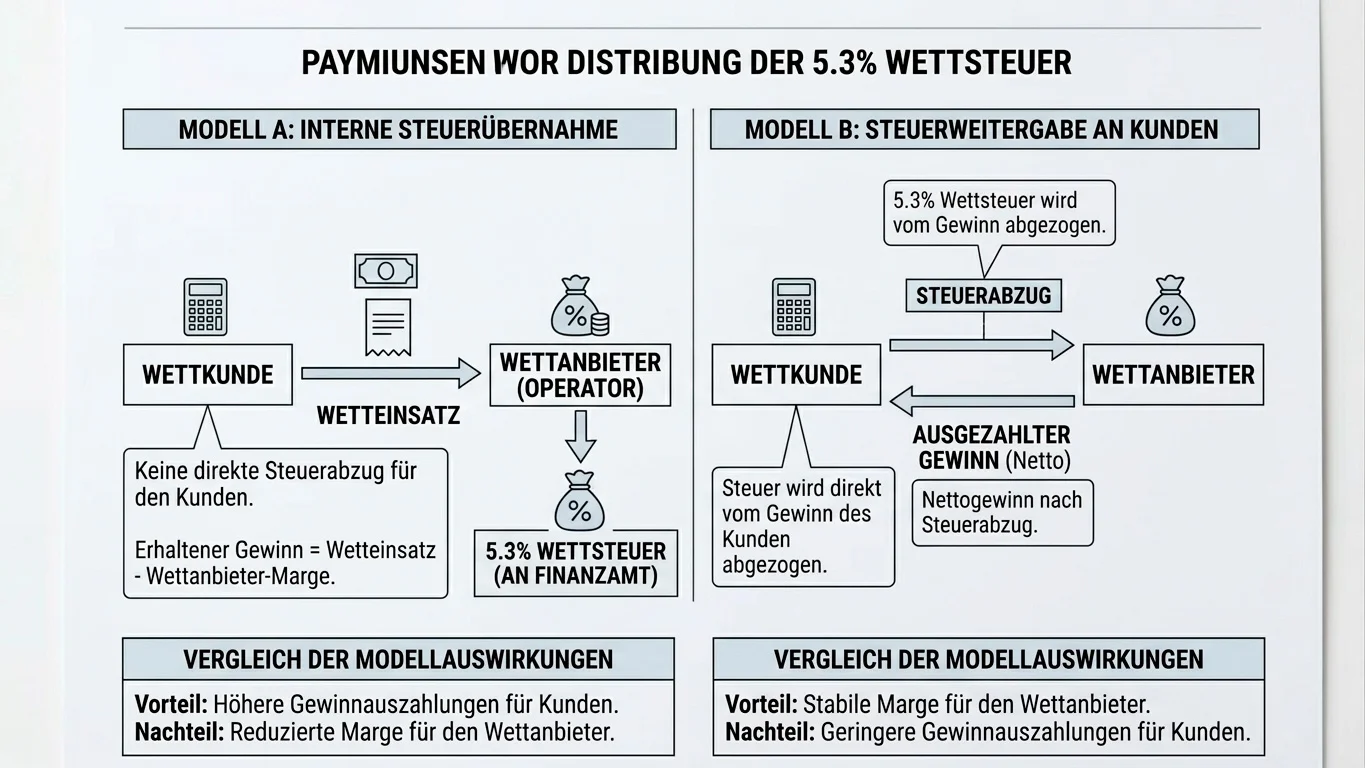
Für den Quotenvergleich ist diese Unterscheidung entscheidend: Zwei Anbieter mit scheinbar identischen Quoten können nach Berücksichtigung der jeweiligen Steuerpraxis sehr unterschiedliche Nettorenditen liefern. Wer das ignoriert, optimiert am falschen Parameter. Lies dazu die allgemeinen Empfehlungen in der Übersicht zur Boxen Wetten Rechtslage Deutschland für den vollständigen regulatorischen Kontext.
Rechenbeispiele zur Wettsteuer bei typischen Boxwetten
Abstrakte Prozentsätze sind schwer zu greifen – konkrete Rechenbeispiele machen die Auswirkung der Steuer sofort spürbar.
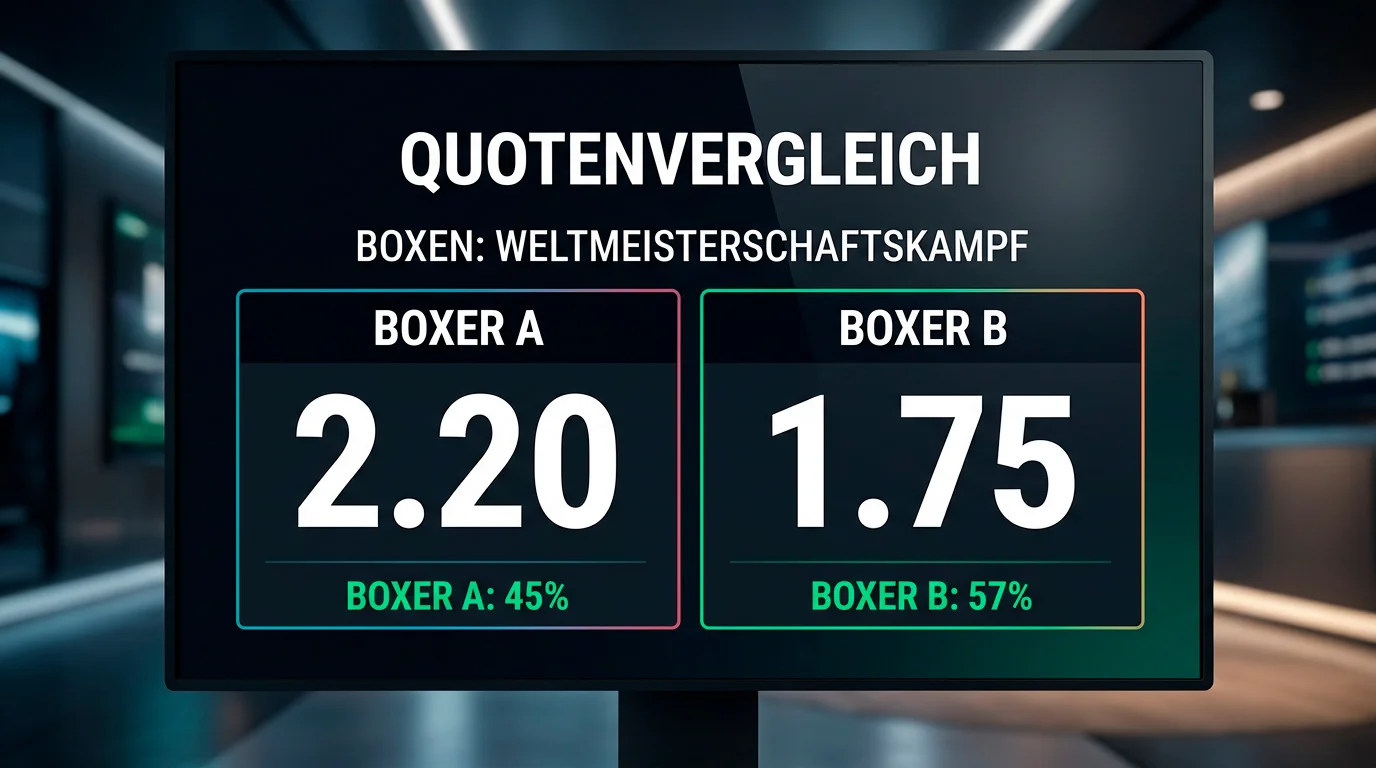
Beispiel 1 – Anbieter trägt die Steuer intern: Einsatz 100 Euro, Dezimalquote 2,20. Gewinn im Erfolgsfall: 100 × 2,20 = 220 Euro (netto, da Steuer intern getragen). Steuer beeinflusst deine Kalkulation nicht direkt.
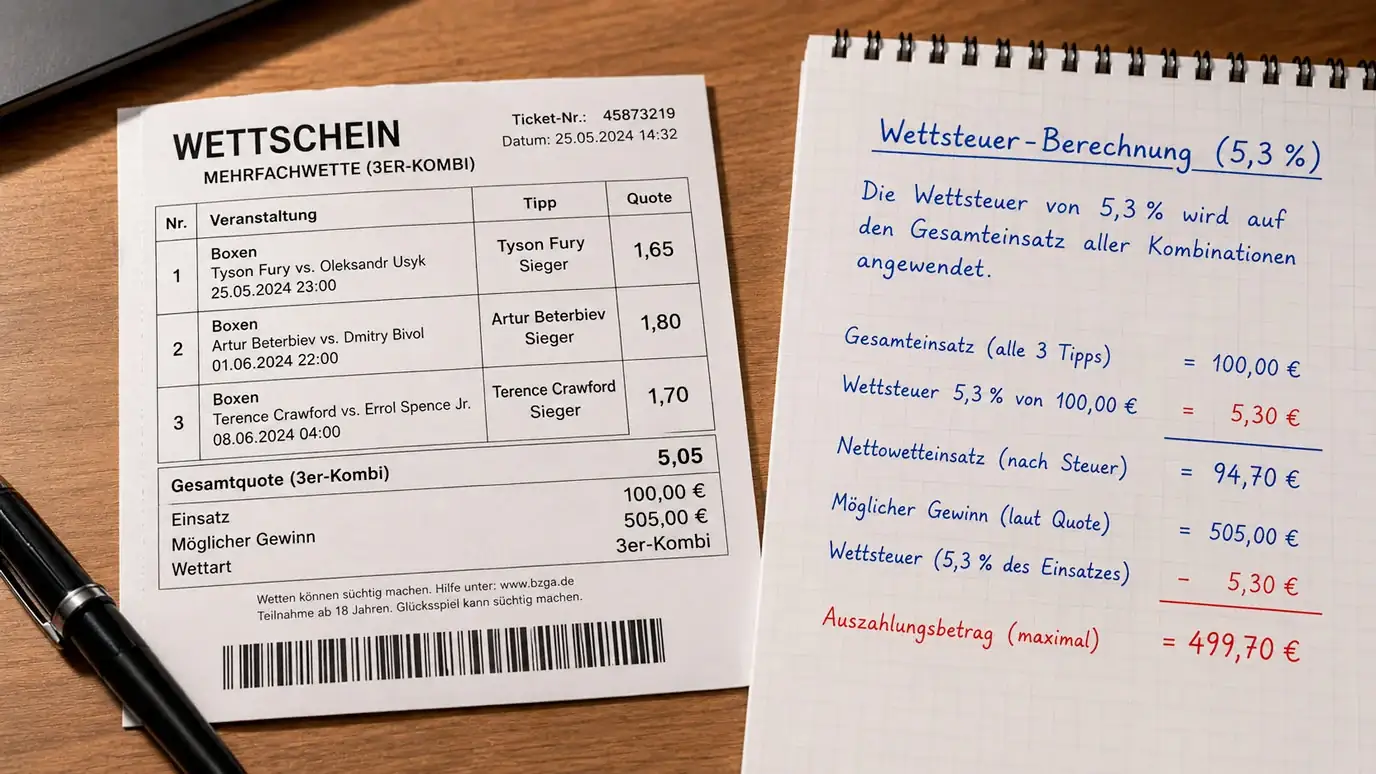
Beispiel 2 – Anbieter zieht Steuer vom Einsatz ab: Einsatz 100 Euro, Dezimalquote 2,20. Steueranteil: 5,30 Euro. Tatsächlicher Wetteinsatz: 94,70 Euro. Gewinn im Erfolgsfall: 94,70 × 2,20 = 208,34 Euro. Effektive Quote: 2,08 statt 2,20 – eine messbar schlechtere Rendite.
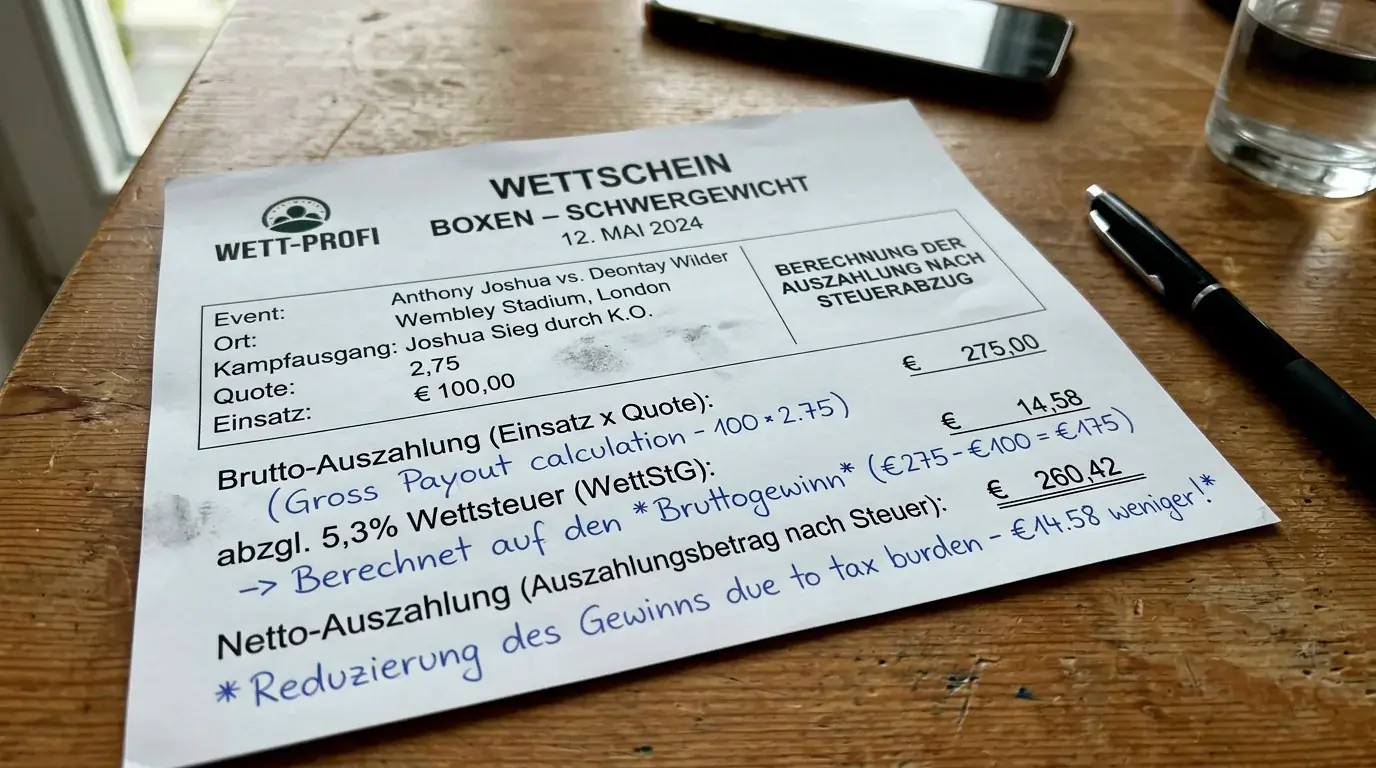
Beispiel 3 – Kombi-Wette mit Steuerabzug: Drei Kämpfe in einer Kombi-Wette, Einzelquoten 1,80 / 1,90 / 2,10, Gesamtquote 6,37. Einsatz 100 Euro, Steuerabzug: 5,30 Euro, tatsächlicher Wetteinsatz: 94,70 Euro. Nettopotenzial: 94,70 × 6,37 = 603,24 Euro statt 637 Euro. Die Differenz von rund 34 Euro bei einer einzigen Wette ist erheblich. Mehr zu den Auswirkungen auf Kombi-Wetten im Detail erklärt der Artikel zum Boxen Wettquoten vergleichen.
3 Strategien zur Minimierung der Steuerbelastung beim Boxwetten
Die Wettsteuer ist nicht verhandelbar – sie ist gesetzlich vorgeschrieben. Aber es gibt kluge Wege, ihre Auswirkung auf die eigene Rendite zu minimieren.
1. Anbieter wählen, die die Steuer intern tragen: Nicht alle Buchmacher geben die Steuer an den Kunden weiter. Wer bei einem Anbieter wettet, der die 5,3% intern absorbiert, zahlt keine explizite Steuerminderung auf seinen Einsatz. Diese Praxis ist selten, aber sie existiert – und ist bei der Anbieterauswahl ein valides Kriterium.
2. Quoten nach Steuer vergleichen, nicht brutto: Beim Quotenvergleich immer die Nettorendite nach Steuerpraxis berechnen, nicht die Rohquote. Ein Anbieter mit Quote 2,25 und Steuerabzug kann schlechter sein als ein Anbieter mit Quote 2,18 ohne Steuerabzug – der Vergleich muss die Steuerpraxis einbeziehen.
3. Einzelwetten bei schlechten Quoten vermeiden: Die Wettsteuer trifft Wetten mit niedrigen Quoten besonders hart. Wer auf einen klaren Favoriten mit Quote 1,20 setzt und die Steuer intern trägt, verliert netto schon ohne Verlust des Einsatzes Geld, wenn man die implizite Wahrscheinlichkeit und den Steuereffekt kombiniert. Wetten mit Quoten unter 1,30 sind unter Berücksichtigung der Wettsteuer in der Regel wirtschaftlich unattraktiv.
Wie genau berechne ich die Wettsteuer bei einer Boxwette?
Die Wettsteuer beträgt 5,3 Prozent des Einsatzes. Bei einem Einsatz von 100 Euro beläuft sich die Wettsteuer auf 5,30 Euro. Je nach Anbieter wird sie intern getragen oder vom Einsatz abgezogen – im letzteren Fall beträgt dein effektiver Wetteinsatz nur 94,70 Euro, was die Nettoquote und den möglichen Gewinn entsprechend reduziert.
Zahlt der Buchmacher die Wettsteuer für mich oder zieht er sie vom Einsatz ab?
Die gesetzliche Steuerpflicht liegt beim Buchmacher. Wirtschaftlich gibt ein Teil der Anbieter die Steuer jedoch an den Kunden weiter, indem sie sie vom Einsatz abziehen. Andere Anbieter absorbieren die Steuer intern. Die Praxis variiert je nach Anbieter und sollte vor Wettabgabe geprüft werden – sie beeinflusst die effektive Nettorendite direkt.
Wie wirkt sich die Wettsteuer auf Kombi-Wetten aus?
Bei Kombi-Wetten wird die Wettsteuer auf den Gesamteinsatz erhoben, nicht auf jede Einzelwette separat. Wenn der Anbieter die Steuer vom Einsatz abzieht, reduziert sich der effektive Einsatz für alle Einzelquoten, was die potenzielle Auszahlung entsprechend mindert. Bei einer Kombi-Wette mit Gesamtquote über 5,00 kann die Steuerdifferenz mehrere Dutzend Euro betragen.
Geschrieben von der Redaktion „Boxing Wetten”.